Für neue kleine Photovoltaikanlagen soll die feste Einspeisevergütung ab 2027 entfallen. Der Regierungsentwurf zum EEG 2027 sieht stattdessen eine befristete Übergangszahlung vor. Berichte nennen für Anlagen unter 25 Kilowatt etwa 5 Cent pro Kilowattstunde für höchstens 36 Monate. Das ist ein Entwurf (Stand 2. November 2026): Die Quellen nennen abweichende Werte, vom Wegfall bis zu rund 6 Cent, und im parlamentarischen Verfahren kann sich alles ändern. Bestandsanlagen behalten ihre bisherige Vergütung. Dieser Beitrag rechnet deshalb mit einem angenommenen Wert und zeigt, wie stark das Ergebnis vom Verkauf im Gebäude abhängt.
Die Annahmen
Alle Zahlen sind fiktive Planungsannahmen in netto und keine Preisempfehlung. Das Beispiel nimmt eine Anlage unter 25 Kilowatt, weil die 5 Cent nur dafür im Gespräch sind.
- Die Anlage hat 20 kWp und erzeugt 20.000 kWh im Jahr.
- Einspeisung: 0,05 €/kWh (angenommener Wert, siehe oben).
- Verkauf an Mieter (nur PV-Strom): 0,18 €/kWh netto.
- Mieter nehmen 60 Prozent der Erzeugung ab, der Rest wird eingespeist.
- Messung und Abrechnung für 8 Zähler über WOODGRID: 8 × 5,90 € × 12 = 566,40 € im Jahr. Wer die Hardware mietet, zahlt 9,90 € je Zähler und Monat, das sind 950,40 € im Jahr.
Variante A: alles einspeisen
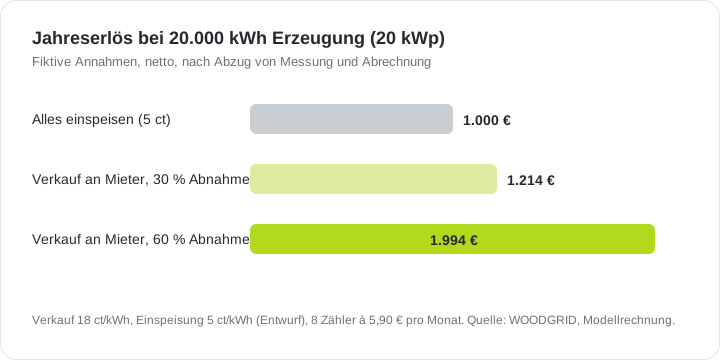
20.000 kWh × 0,05 € = 1.000 €
Variante B: 60 Prozent an Mieter, Rest einspeisen
- Verkauf: 12.000 kWh × 0,18 € = 2.160 €
- Einspeisung: 8.000 kWh × 0,05 € = 400 €
- Summe: 2.560 €
- abzüglich Messung und Abrechnung: 566,40 €
- Ergebnis: 1.993,60 € (mit Hardware-Miete: 1.609,60 €)
Was daraus folgt
Unter diesen Annahmen bleibt bei Variante B knapp das Doppelte, mit Hardware-Miete rund 60 Prozent mehr. Der Hebel ist nicht der Einspeisewert, sondern der Preisabstand zwischen Einspeisung und Verkauf im Gebäude und die Abnahmequote. Bei nur 30 Prozent Abnahme sähe die Rechnung so aus: 1.080 € + 700 € − 566,40 € = 1.213,60 €, also nur gut 20 Prozent mehr als beim reinen Einspeisen. Bei sehr kleiner Abnahme oder vielen kleinen Zählern kann der Verkauf sich nicht mehr lohnen.
Nicht enthalten sind Anlagenkosten, Netzbezug für den Reststrom beim Vollversorgungsmodell, Steuern, Verwaltungszeit und Ausfälle bei Mietern. Prüfen Sie diese Positionen für Ihr Objekt. Die Beispielkalkulation für die Vollversorgung zeigt den zweiten Weg: Beispielkalkulation.
Und bei größeren Anlagen?
Ab 25 Kilowatt soll laut Entwurf die Direktvermarktung verpflichtend werden, mit einer Marktprämie. Die 5-Cent-Annahme gilt dort nicht, der Erlös für überschüssigen Strom hängt vom Marktpreis ab. Rechnen Sie in diesem Fall mit eigenen Werten, zum Beispiel im Wirtschaftlichkeitsrechner. Der Vorteil des Verkaufs im Gebäude bleibt dabei grundsätzlich bestehen, weil dieser Strom nicht am Markt verkauft werden muss.
Wovon das Ergebnis abhängt
- Abnahmequote: Wie viel Strom nehmen die Mieter tagsüber ab? Gewerbemieter mit Tagesbetrieb oft viel.
- Verkaufspreis: Er muss für die Mieter attraktiv bleiben, also unter dem, was sie sonst zahlen.
- Modell: Gemeinschaftliche Gebäudeversorgung oder Vollversorgung, siehe Solarstrom an Mieter verkaufen.
- Anlagengröße: Oberhalb der Schwellen im Entwurf gelten andere Regeln, siehe EEG-Novelle 2027.
Selbst rechnen
Setzen Sie eigene Werte im Wirtschaftlichkeitsrechner ein. Für eine Einschätzung Ihres Objekts nutzen Sie die Projektanfrage.
Hinweis: Dieser Beitrag gibt den Stand von November 2026 wieder und ist eine allgemeine Orientierung, keine Rechts-, Steuer- oder Energieberatung. Die steuerliche Behandlung klären Sie mit Ihrer Steuerberatung.